دراسة حالة 03
الإجراءات المحاسبية والمالية
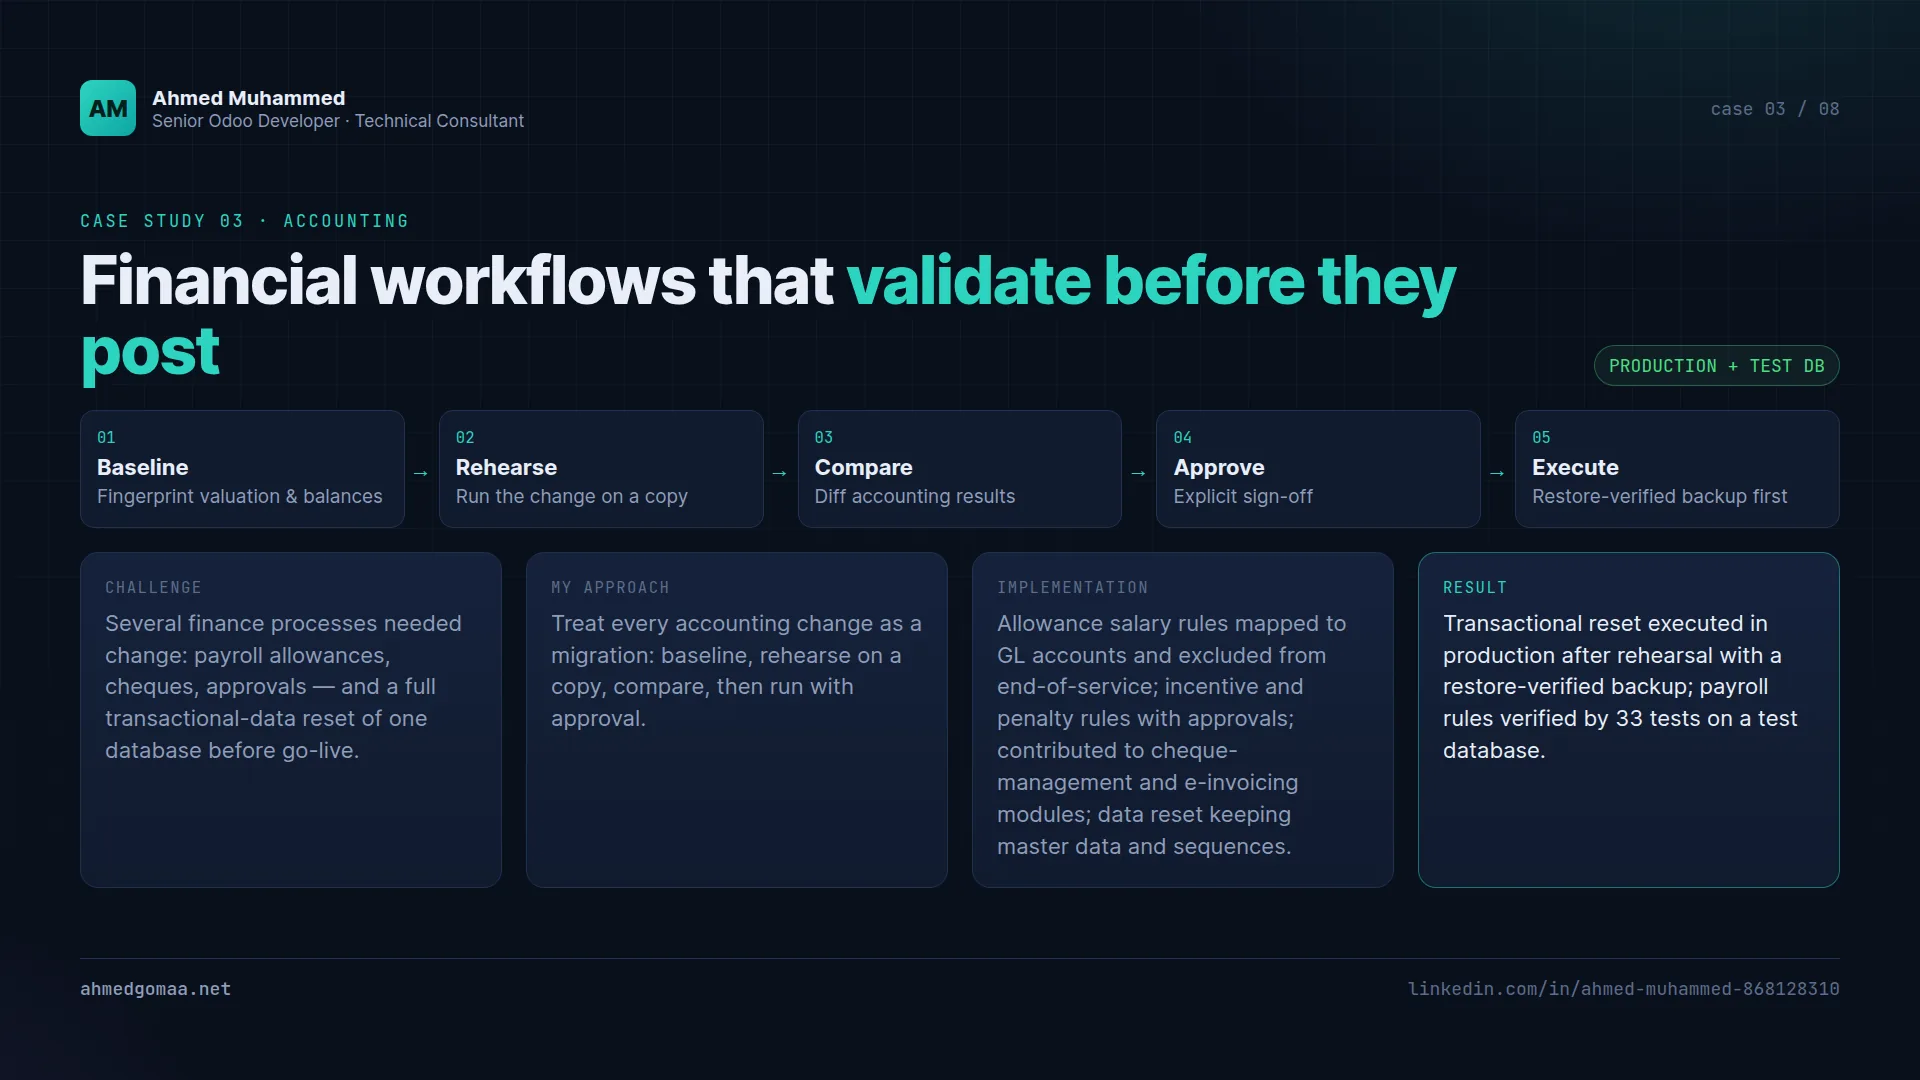
الملخص المرئي بالإنجليزية؛ والنص الكامل بالعربية أدناه.
التحدي
احتاجت عدة إجراءات مالية إلى تعديل على أنظمة قيد التشغيل:
- بدلات رواتب جديدة يجب أن تُرحَّل إلى حساب الأستاذ العام الصحيح، وأن تُستبعد من أساس مكافأة نهاية الخدمة والعمل الإضافي.
- قواعد حوافز وجزاءات جودة تتطلب موافقة الإدارة.
- إدارة الشيكات بترقيم صارم.
- قبل الإطلاق، تصفير كامل للبيانات الحركية في إحدى قواعد البيانات مع الإبقاء على البيانات الأساسية والإعدادات وتسلسلات الترقيم.
تحليلي ومنهجي
أتعامل مع أي تعديل محاسبي كأنه عملية ترحيل بيانات (Migration):
- خط الأساس: أخذ بصمة للأرصدة وتقييم المخزون، بما في ذلك التقييم الدوري بمتوسط التكلفة (AVCO) والمخزون الافتتاحي.
- البروفة على نسخة مستعادة.
- المقارنة بين النتائج المحاسبية قبل التنفيذ وبعده.
- الاعتماد: الحصول على موافقة صريحة قبل بيئة الإنتاج.
- التنفيذ فقط بعد نسخة احتياطية تم اختبار استعادتها.
التنفيذ التقني
- قواعد الرواتب: بنود قواعد رواتب جديدة مرتبطة بحسابات الأستاذ العام ومستبعدة من حساب نهاية الخدمة والعمل الإضافي، مع نقل العقود من هيكل رواتب مؤرشف.
- قواعد محاسبية للحوافز والجزاءات خاضعة للاعتماد.
- إدارة الشيكات (موديول جماعي ساهمت في تطويره): دورة حياة الشيك (استلام، إيداع، تحصيل، ارتداد، تظهير)، مع قيد
@api.constrainsيمنع تداخل نطاقات أرقام دفاتر الشيكات. - الفوترة الإلكترونية (موديولات جماعية شاركت في تنفيذها): سلسلة تحقق تبدأ بقواعد العمل، ثم القواعد الدلالية، ثم XSD، ثم Schematron، قبل إرسال ملفات UBL/PINT. طُوّرت مقابل مزوّد خدمة محاكى.
- تصفير البيانات الحركية: تحليل التقييم وإعادة بدء الترقيم وحالة الفوترة الإلكترونية، ثم بروفة، ثم تقرير تحقق محاسبي.
النتيجة المُتحقَّق منها
- نُفّذ تصفير البيانات الحركية في بيئة الإنتاج بعد البروفة، وبعد نسخة احتياطية تم التحقق من استعادتها.
- تحققت 33 اختباراً للرواتب من قواعد البدلات، وتحققت حزمة من 118 اختباراً من قواعد الحوافز والجزاءات (قاعدة اختبارية).
- ما لا ندّعيه: التأليف المنفرد لموديولي الشيكات والفوترة الإلكترونية (كنت مساهماً فيهما)، أو حالتهما في بيئة الإنتاج، إذ لا تؤكدها الأدلة.
→ تخصيص متقدم للمبيعات والمخزونتكامل واجهات البرمجة (API) والأنظمة الخارجية ←